


YNAB
4,619.00 Avaliações
Especificações do aplicativo
- Versão
- 26.8.3
- Atualizado em
- Licença
- Free
- Downloads
- 1.000.000+
- Desenvolvedor
- ynab.com
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise por AppCompare
Quando tento pôr as finanças em ordem, o obstáculo nem sempre é fazer contas: muitas vezes é perceber, antes de pagar, quanto do dinheiro disponível já tem um destino. É nesse ponto que o YNAB se distingue de uma aplicação que apenas regista despesas. Em vez de servir sobretudo como arquivo do que gastei, convida-me a decidir o que o dinheiro que tenho deve fazer. Essa mudança pode ser útil, mas também exige participação regular; não é uma ferramenta que resolva tudo por ficar instalada no telemóvel.
O YNAB é uma aplicação de finanças pessoais da ynab.com. Está disponível gratuitamente para começar, embora inclua compras na aplicação; a classificação PEGI 3 indica que é adequada a um público amplo. A versão atual é a 26.8.3, e a aplicação requer iOS 11 ou posterior. A sua presença é significativa: tem mais de um milhão de instalações e uma média de 4,6 estrelas, baseada em cerca de 24 mil classificações. Para mim, estes números ajudam a perceber que é uma opção conhecida, mas não substituem a pergunta mais importante: gosto de atribuir uma tarefa a cada parte do meu orçamento, em vez de apenas acompanhar o saldo?
Uma ferramenta que pede decisões claras
Antes de decidir se este método combina comigo, reparo em como me pede para transformar intenções vagas em escolhas concretas: cada verba precisa de um propósito que eu consiga reconhecer e rever. Essa exigência pode tornar o orçamento mais claro, mas também significa que a primeira configuração merece calma, sobretudo se ainda não sei quais categorias me ajudam de verdade. A seguir, considero como essa clareza se traduz na leitura e na navegação do dia a dia.
Leitura e navegação: categorias em vez de um saldo misterioso
Logo de cara, o YNAB impressiona pela simplicidade do design. Sem complicações, ele é direto ao ponto, facilitando o processo para novos usuários. A configuração inicial é bastante intuitiva. Tudo começa com a conexão das suas contas bancárias, permitindo que o aplicativo puxe suas informações financeiras e comece a trabalhar sua mágica.
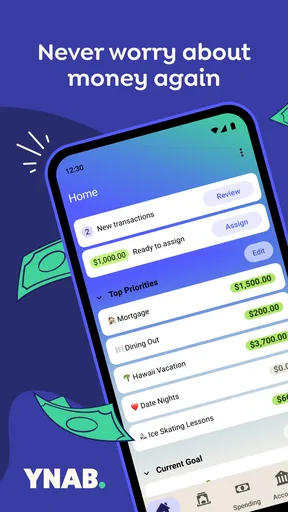
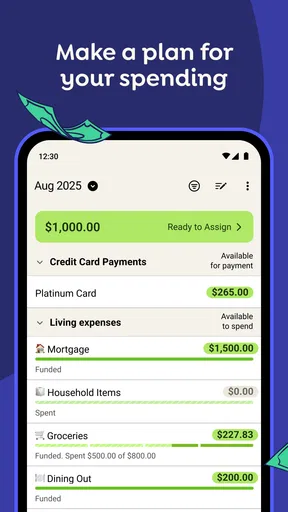
Assim que suas contas estão conectadas, o YNAB ajuda você a criar categorias de orçamento. Desde despesas fixas, como aluguel e contas de serviços, até gastos variáveis, como entretenimento e refeições fora, tudo é contemplado. A ideia principal aqui é dar a cada dólar um destino, o que realmente faz você pensar duas vezes antes de gastar de forma impulsiva.
Essa organização também altera a forma como leio o orçamento. Um saldo bancário, isoladamente, pode dar uma falsa sensação de folga: parte dele talvez já esteja reservada para a renda, uma conta próxima ou uma despesa anual. Ao repartir o dinheiro por objetivos, consigo perguntar «quanto está disponível para esta compra?» em vez de depender de uma estimativa mental. Para evitar excesso de categorias, começaria com poucas e fáceis de distinguir; se uma categoria não me ajuda a tomar uma decisão, provavelmente está a acrescentar trabalho sem clarificar nada.
Uma rotina que funciona melhor com revisão frequente
Um dos grandes diferenciais do YNAB é a sua filosofia de "orçamento baseado em zero". Isso significa que cada centavo que entra na sua conta precisa ser alocado em uma categoria de orçamento. É um jeito eficaz de garantir que você está vivendo dentro das suas possibilidades e economizando para o futuro.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
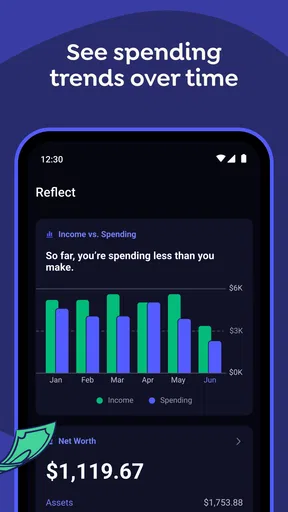
Outra funcionalidade que se destaca é a capacidade de sincronização entre dispositivos. Seja no seu smartphone ou no desktop, suas informações estão sempre atualizadas, permitindo que você acesse seus dados em qualquer lugar e a qualquer momento. E para aqueles que gostam de visualizar informações graficamente, o YNAB oferece relatórios detalhados que ajudam a entender onde você está gastando mais e onde pode economizar.
Na prática, o benefício não depende de atualizar o orçamento durante cada compra. Uma rotina realista pode ser olhar para as categorias antes de uma despesa maior, registar ou rever movimentos quando for conveniente e voltar a verificar os valores antes de receber o salário seguinte. Quando gasto mais do que planeei numa categoria, a ideia não é tratar o plano como falhado: posso retirar dinheiro de outra categoria e escolher conscientemente a prioridade. Essa compensação é uma das partes mais úteis do método, porque torna visível o custo de uma decisão sem exigir que o mês decorra exatamente como imaginei.
Também convém separar o que é automático do que exige atenção. A sincronização entre dispositivos ajuda a consultar o mesmo orçamento em momentos diferentes, mas a minha decisão continua a ser necessária: verificar se as categorias correspondem às prioridades atuais e ajustar o plano quando elas mudam. Quem prefere importar movimentos e nunca rever limites pode achar este modelo mais exigente do que uma aplicação de acompanhamento passivo.
Conforto, ritmo e diferentes formas de interagir
O suporte ao cliente do YNAB é outro aspecto que merece elogios. Oferecendo uma vasta gama de recursos educacionais, desde workshops ao vivo até artigos detalhados, eles realmente se dedicam a ajudar os usuários a tirar o máximo proveito do aplicativo. Além disso, a comunidade YNAB é ativa e acolhedora, sempre pronta para compartilhar dicas e experiências.
A interface do usuário é limpa e moderna, o que facilita muito a navegação. Mesmo que você não seja um guru das finanças, o aplicativo torna o processo de gerenciamento financeiro acessível e até divertido. Afinal, quem não gosta de ver seu saldo bancário crescer?
Para uma pessoa que usa o telemóvel sobretudo em pausas curtas, a navegação por categorias tem uma vantagem concreta: permite conferir uma verba específica sem reconstruir mentalmente todas as despesas do mês. Já uma sessão de planeamento mais demorada pode ser mais confortável num ecrã maior, especialmente quando quero comparar várias categorias. Alternar entre dispositivos é, por isso, uma escolha de contexto, não uma obrigação de usar tudo da mesma maneira.
Há ainda uma diferença entre ter muitos dados visíveis e conseguir interpretá-los sem esforço. Os relatórios podem ajudar a reconhecer padrões, mas só são úteis se eu souber que decisão quero tomar: reduzir uma despesa recorrente, preparar uma compra futura ou perceber por que determinada categoria fica frequentemente curta. Rever um relatório sem uma pergunta concreta pode transformar o orçamento numa tarefa de observação, em vez de o tornar uma ferramenta de decisão.
Limitações, custos e para quem faz sentido
Se você está cansado de planilhas complexas ou de aplicativos que prometem mais do que cumprem, o YNAB é uma lufada de ar fresco. Ele não só ajuda a organizar suas finanças, mas também ensina a ter uma mentalidade financeira saudável. Com o tempo, você começa a ver resultados tangíveis, como uma melhor capacidade de lidar com despesas inesperadas e um aumento nas suas economias.
Embora o YNAB tenha uma taxa de assinatura, muitos usuários acham que o custo vale a pena devido às economias que acabam fazendo ao usar o aplicativo. E, se você ainda está na dúvida, eles oferecem uma versão de teste gratuita para que você possa experimentar antes de se comprometer.
O preço merece uma verificação cuidadosa antes de continuar: a aplicação pode ser instalada gratuitamente, mas há compras na aplicação, que variam entre 16,99 € e 124,99 € quando processadas pelo Google Play. Não trataria a instalação gratuita como sinónimo de uso sem custos. Como o valor pago só compensa se eu realmente usar o método, a melhor experiência inicial é testar uma rotina simples: definir categorias relevantes, atribuir o dinheiro disponível e voltar ao orçamento antes de uma compra importante. Se não mantiver esse hábito, uma folha de cálculo ou uma aplicação gratuita de registo pode ser uma escolha mais sensata.
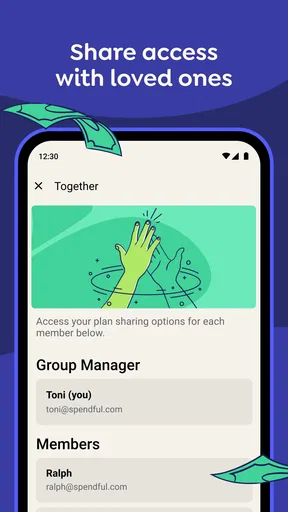
O YNAB tende a encaixar melhor em quem quer decidir prioridades, preparar despesas irregulares e perceber as consequências de gastar mais numa área. Pode ser especialmente interessante para quem partilha objetivos financeiros com outra pessoa, desde que ambos estejam dispostos a manter as categorias compreensíveis e a conversar sobre alterações. Em contrapartida, quem procura apenas consultar rapidamente o saldo, acompanhar investimentos ou automatizar toda a gestão sem intervenção pessoal talvez prefira uma ferramenta orientada para essas tarefas específicas.
Comparado com uma folha de cálculo, o orçamento por categorias reduz a necessidade de construir fórmulas e tabelas, mas oferece menos liberdade para quem gosta de desenhar cada detalhe do próprio sistema. Face a aplicações que categorizam automaticamente as despesas e mostram resumos, a diferença principal é a intenção: o YNAB pede que eu planeie antes e ajuste quando a realidade muda. Esse envolvimento é uma força para quem aprende fazendo, mas uma fricção legítima para quem só quer observar os gastos no fim do mês.
Uso em situações reais e barreiras a considerar
Imagine que recebo o salário e sei que, além das contas habituais, haverá uma consulta e uma despesa de transporte durante a semana. Em vez de olhar para o total disponível e presumir que posso gastar uma parte, distribuo primeiro o dinheiro pelas obrigações e pelos objetivos próximos. Quando surge um convite para jantar, consulto a categoria correspondente. Se o valor não chegar, posso reduzir outra verba ou escolher uma alternativa mais económica. O ganho não é prever perfeitamente o mês; é tomar a decisão sabendo o que estou a trocar.
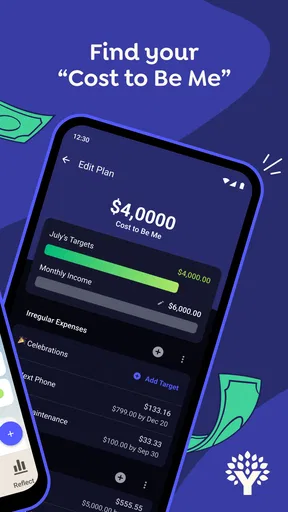
Uma estratégia menos óbvia é reservar desde já pequenas quantias para despesas pouco frequentes, em vez de as tratar como emergências quando aparecem. O mesmo raciocínio serve para uma revisão anual, uma reparação ou uma viagem: dividir o objetivo em parcelas torna o impacto mais visível e evita que o saldo do dia esconda compromissos futuros. Para não transformar isto numa lista interminável, eu começaria apenas pelas despesas irregulares que costumam causar mais stress e acrescentaria outras quando o orçamento já estiver estável.
Também há uma questão prática para quem usa dinheiro em numerário ou tem movimentos que prefere registar manualmente: a utilidade do plano depende de manter os valores alinhados com a realidade. Se uma despesa fica de fora, a categoria deixa de ser uma referência fiável. Nesse caso, pode ajudar reservar um momento fixo para atualizar o orçamento, em vez de tentar fazê-lo a cada movimento. A vantagem é ganhar consistência; o custo é aceitar uma pequena tarefa recorrente.
Em termos de acessibilidade, não assumiria que um design limpo resolve todas as necessidades. O trabalho financeiro envolve ler valores, navegar por categorias e tomar decisões, por isso o tamanho do ecrã, o ritmo de uso e a facilidade de interação podem alterar bastante a experiência. Se me canso com sessões longas, prefiro dividir o planeamento em passos curtos; se preciso de comparar várias verbas, recorro a um ecrã maior. Quem depende de opções específicas de leitura, contraste ou controlo deve experimentar a aplicação no seu próprio dispositivo antes de confiar nela para toda a rotina financeira.
O ambiente também conta. Consultar uma categoria rapidamente enquanto estou fora pode ser prático, mas fazer o orçamento inteiro num local ruidoso ou com pouco tempo não é ideal: é fácil atribuir dinheiro sem pensar nas prioridades. Por isso, separaria a consulta breve da revisão mais cuidadosa. Esta distinção torna o método mais sustentável e evita que a gestão do dinheiro dependa de encontrar sempre um momento perfeito.
O meu veredicto sobre uma gestão mais inclusiva
Em resumo, se você está procurando uma maneira eficaz de controlar suas finanças e está disposto a mudar sua abordagem em relação ao dinheiro, o YNAB pode ser a ferramenta certa para você. Experimente e veja como ele pode ajudar a transformar suas finanças pessoais.
A minha recomendação é condicional: vejo valor no YNAB para quem quer aprender a planear com o dinheiro que já tem, aceita rever categorias e prefere decisões explícitas a relatórios passivos. A abordagem pode dar mais clareza a quem tem rendimentos variáveis ou objetivos concorrentes, mas exige adaptação e alguma disciplina. Para quem precisa apenas de um registo básico, a configuração e a manutenção podem parecer trabalho a mais; nesse caso, uma solução simples pode ser mais confortável e suficiente.
Quanto ao suporte, os recursos educativos e a comunidade podem ajudar a compreender a lógica do orçamento, mas aprender o método não elimina a necessidade de escolher categorias que façam sentido para a própria vida. Eu começaria com uma estrutura pequena, testaria durante algumas semanas e só acrescentaria detalhe quando uma decisão real o justificasse. Assim, consigo avaliar não apenas se a aplicação parece clara, mas também se o processo é confortável e sustentável no meu contexto.
No fim, o ponto forte não é prometer que cada mês corre como planeado, mas tornar mais fácil perceber o que posso ajustar quando não corre. Para mim, essa clareza vale mais do que ter um painel cheio de números — desde que a rotina de o consultar não se transforme num peso. Se essa troca lhe parece justa, o YNAB merece ser considerado; se procura automatização completa ou não quer atribuir tarefas ao dinheiro, há alternativas mais adequadas ao seu estilo.
Prós
- Interface intuitiva e fácil de usar.
- Sincronização automática com contas bancárias.
- Relatórios detalhados e personalizáveis.
- Suporte ao cliente rápido e eficaz.
- Disponível em várias plataformas.
Contras
- Custo de assinatura mensal ou anual.
- Curva de aprendizado inicial para novos usuários.
- Requer disciplina para manter atualizado.
- Sem suporte offline completo.
- Integração limitada com algumas instituições.
Perguntas frequentes sobre YNAB
O que é o YNAB e para que serve?
YNAB, ou You Need a Budget, é um aplicativo de gerenciamento financeiro que ajuda os usuários a controlar suas finanças pessoais. Ele é projetado para ajudar as pessoas a criar e seguir um orçamento, priorizar despesas e economizar dinheiro. O aplicativo é popular entre aqueles que buscam uma abordagem mais organizada e disciplinada para suas finanças.
O YNAB é gratuito?
O YNAB não é gratuito. Ele oferece um período de teste gratuito de 34 dias, após o qual é necessário uma assinatura mensal ou anual para continuar usando o serviço. Muitos usuários consideram o investimento válido devido às economias que conseguem fazer e o controle financeiro que ganham.
Quais são os recursos principais do YNAB?
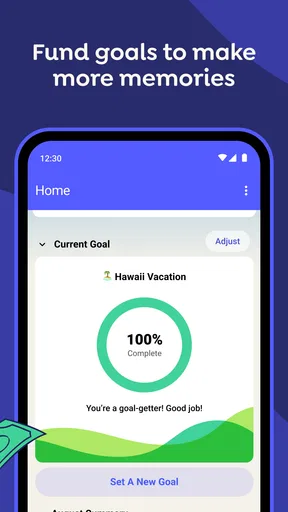
O YNAB oferece vários recursos principais, incluindo: sincronização com contas bancárias, relatórios detalhados de despesas, metas de poupança, e dicas financeiras personalizadas. Além disso, o aplicativo tem uma interface amigável e oferece suporte ao cliente e workshops para ajudar os usuários a maximizar o uso do aplicativo.
O YNAB é seguro para usar com informações bancárias?
Sim, o YNAB é seguro para usar. Ele emprega criptografia de nível bancário para proteger as informações financeiras dos usuários. Além disso, o YNAB não armazena credenciais de login bancário; em vez disso, usa um serviço de terceiros para sincronização, garantindo maior segurança.
O YNAB funciona offline?
O YNAB possui funcionalidade offline limitada. Você pode visualizar e editar seu orçamento mesmo sem conexão à internet, mas a sincronização com contas bancárias e a atualização de dados requerem uma conexão ativa. Assim que estiver online novamente, o aplicativo sincroniza automaticamente as alterações realizadas offline.


